
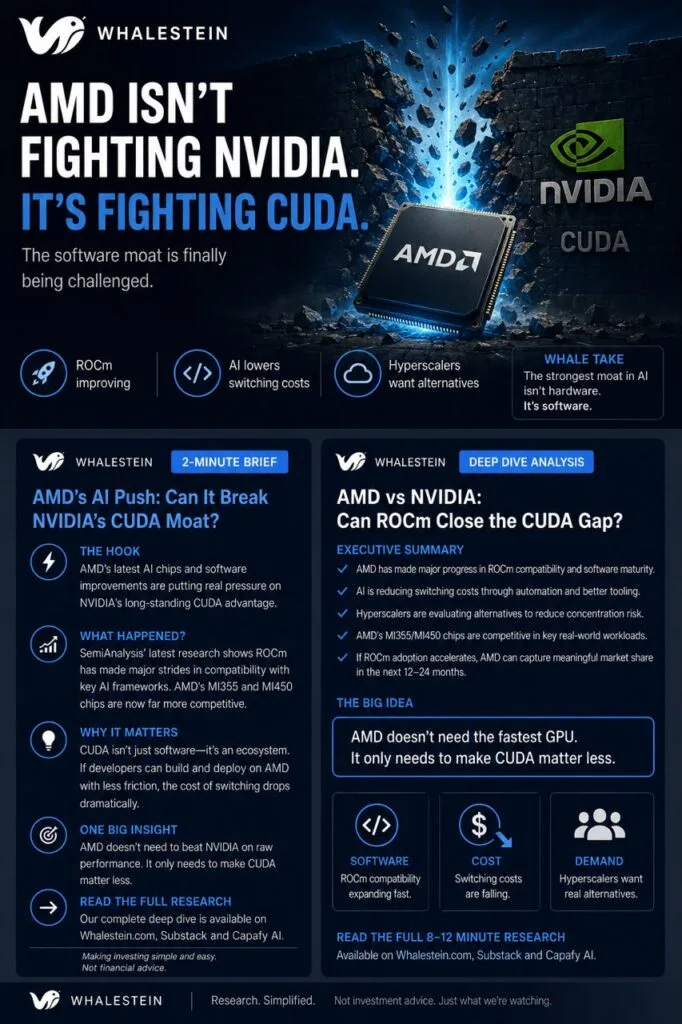
AMD 的竞争对手不仅是 NVIDIA,更是 CUDA。
AMD 能否成为第二大 AI 计算平台?
鲸岩集团深度研究——约10分钟阅读
执行摘要
AMD 的 AI 机遇已不仅取决于 GPU 规格能否媲美 NVIDIA。更重要的竞争是:AMD 能否让 ROCm 软件平台足够可靠、易用及兼容,使开发者和超大规模云客户在部署 AMD 硬件时,不致承受重大的生产力损失。
SemiAnalysis 的最新研究认为,AMD 软件质量已有显著改善,但也警告 NVIDIA 的护城河已超越基本 CUDA 兼容性。NVIDIA 目前凭借整合系统、网络、部署速度、成熟软件库及快速软件优化参与竞争。
AMD 无需取代 NVIDIA,而是需要成为可信的第二平台。如果 ROCm 持续改善、AI 工具降低软件迁移成本,而超大规模云客户持续寻找替代方案,AMD 可能获得可观的 AI 基础设施支出。
机遇确实存在,但下一阶段更取决于生产规模下的执行,而不是基准测试演示。
核心观点
AMD 无需拥有最快的 GPU,而是需要降低 CUDA 的不可替代性。
十多年来,NVIDIA 最强的竞争优势并非某一款 GPU。
而是 CUDA。
CUDA 让开发者使用成熟的软件库、编译器、调试工具、通信软件、文档,以及庞大的已优化应用基础。
这形成了转换成本。
企业可能认为竞争对手的 GPU 纸面表现很有吸引力,但更换平台可能需要重写软件、测试、性能调优、基础设施重设计及员工再培训。
因此,AMD 真正的挑战并不只是制造具有竞争力的芯片。
它必须降低离开 NVIDIA 平台的难度。
为何重要
NVIDIA 目前受益于强大的循环:
更多开发者 → 更多优化软件 → 更好的实际性能 → 更多客户 → 更多开发者。
AMD 需要打断这个循环。
如果 PyTorch 及 vLLM 等框架进一步抽象底层硬件,开发者可能不再那么在意工作负载运行于 NVIDIA 还是 AMD GPU。
ROCm 现已成为广泛的开放软件栈,涵盖运行时、编译器、开发工具及优化软件库。AMD 文档也将 PyTorch 及其他 AI 框架列为 ROCm 生态的一部分。
因此,投资问题正从:
AMD 能否打造具有竞争力的 GPU?
转变为:
企业能否大规模部署 AMD,同时不牺牲过多时间、可靠性及性能?
发生了哪些变化?
1. ROCm 已显著改善
SemiAnalysis 此前批评 AMD 的软件质量、部署体验及质量保证流程。其最新研究更为积极:ROCm 不再被视为根本无法正常使用,AMD 也表现出更强的紧迫感。
AMD 持续发布稳定性及性能改进。例如,ROCm 7.2.4 专门针对 AI 推理工作负载修复性能及稳定性问题。
关键并非 ROCm 已与 CUDA 达到同等水平。
它尚未达到。
关键是 ROCm 正逐步达到足以支持严肃部署的可用程度。
2. AMD 更深入融入主要 AI 框架
2026年1月,AMD 表示 ROCm 已成为 vLLM 生态中的一等平台,包括官方 wheel 安装包,以及对多款 Instinct 加速器的验证支持。
这很重要,因为多数 AI 开发者不希望直接编写底层 GPU 代码。
他们使用框架。
当框架能妥善支持 AMD,开发者便较少需要关注底层硬件。
这会削弱 CUDA 在应用层的控制力。
3. AI 可降低迁移成本
过去,将工作负载迁移至新加速器并进行优化,需要稀缺的 GPU 工程师。
AI 编程代理愈来愈能协助代码转换、内核生成、调试及性能优化。
AMD 现已推出 ROCm.AI,这一 AI 原生开发体验包含 AI 辅助开发及 AI 驱动的软件优化。
这不会消除 CUDA 护城河,但可能降低跨越它的成本。
这具有战略意义。
4. AMD 硬件的可信度提高
MI350 系列提供最高288GB HBM3E内存及最高8TB/s理论内存带宽。AMD 将其定位于 AI 训练及推理工作负载。
AMD 也通过 MI400 系列及 Helios 平台走向机架级系统,显示其理解市场已不再只围绕单个加速器竞争。
然而,强劲规格不会自动转化为强劲的实际生产表现。
SemiAnalysis 的基准测试显示,AMD 在部分工作负载中竞争力很高,但软件表现仍不稳定;NVIDIA 在较新的精度格式及大规模部署效率上往往仍占优势。
5. 财务基础增强
在 EPYC 处理器及 Instinct GPU 持续增长推动下,AMD 2025年全年数据中心营收达创纪录的166亿美元,同比增长32%。
2026年第一季度,公司总营收达103亿美元,同比增长38%。
这为 AMD 投入软件、系统、网络及开发者支持提供了更多资源。
AI 战略已不再建立于薄弱的财务基础上。
市场可能忽略的因素
市场往往将 AMD 视为较小的 NVIDIA:
- NVIDIA 拥有最快的平台。
- AMD 提供较便宜的替代方案。
- 因此,AMD 永远只能排第二。
这种看法可能过于简化。
AMD 的机遇未必在于赢得整个加速器市场。
而在于成为默认的替代选择。
超大规模云客户不希望单一供应商控制其整个 AI 基础设施的价格、供货及产品路线。
可信的第二平台可以带来:
- 更强议价能力
- 供应链多元化
- 工作负载灵活性
- 较低集中风险
- 对基础设施经济效益的更大控制。
AMD 无需让每位客户都放弃 NVIDIA。
它需要客户将足够数量的部分推理、训练或内部工作负载转移至 AMD。
市场也可能低估:一旦 AI 辅助开发变得可靠,软件转换成本可以多快下降。
投资链条
AMD 的成功将影响的不只是 AMD 本身。
AMD——直接受益者
AMD 可直接受益于加速器营收、系统营收及潜在更高利润率。
若客户从小规模试点转向重复、生产规模的订单,最强的上行空间便可能出现。
关键指标并非赢得某一次基准测试。
而是持续的平台采用。
TSMC——高置信度的制造受益者
AMD 先进加速器依赖领先制程及先进封装。
如果 AMD 获得 AI 市场份额,TSMC 将获得更多晶圆及封装需求。
若 NVIDIA 持续获胜,TSMC 也会受益,因此是对参与 AI 计算增长方向依赖较低的方式。
投资解读:AMD 的成功扩大 TSMC 的机遇,但 TSMC 并不需要 AMD 击败 NVIDIA。
HBM 供应商——高置信度的内存受益者
AI 加速器需要大量高带宽内存。
MI350 系列每个 GPU 包含最高288GB HBM3E。
因此,更多 AMD 加速器出货会创造额外 HBM 需求。
SK Hynix、Micron 及 Samsung 均受更广泛的加速器周期影响,但实际受益取决于供应商认证及分配。
投资解读:HBM需求受益于AI加速器多元化,而不仅是NVIDIA增长。
网络与连接——中高置信度
更多加速器集群需要更多交换机、重定时器、DSP、线缆及光连接。
潜在受益者包括:
- Marvell
- Astera Labs
- Credo
- AAOI 等光收发器供应商。
这种关系是间接的。
AMD 部署必须实现规模增长,而各供应商受益程度取决于客户架构及所占价值份额。
投资解读:AMD 只是更庞大 AI 网络周期中的潜在需求驱动因素之一。
散热、电力与数据中心基础设施——高置信度的主题受益者
无论 GPU 由 AMD 还是 NVIDIA 提供,AI 机架都需要:
- 配电
- 液冷
- 备用系统
- 热管理
- 数据中心容量。
Vertiv 及其他基础设施供应商受益于加速计算整体增长。
投资解读:这些公司对哪种芯片架构获胜的依赖较低。
电力供应商——长期受益者
更多加速器意味着更多用电。
不过,公用事业及发电企业的投资逻辑取决于地理位置、合同、发电组合、监管环境及数据中心项目完成情况。
投资解读:联系确实存在,但远不如 AMD 与 TSMC 或 HBM 之间的联系直接。
反向投资逻辑
1. CUDA 仍明显领先
ROCm 改善,并不代表已追上 CUDA。
NVIDIA 拥有成熟软件库、开发工具、文档、企业支持,以及针对数千种工作负载的广泛优化。
SemiAnalysis 也指出,ROCm 在某些环境仍可能出现较弱准确性或不一致的表现。
护城河在部分领域可能收窄,但仍十分显著。
2. NVIDIA 同样加速前进
AMD 正在改善,NVIDIA 也没有停步。
竞争前沿已从单个芯片转向:
- 完整机架
- 网络
- 通信软件库
- 软件部署
- 系统级优化
- 快速迭代。
AMD 必须追赶一个不断移动的目标。
3. 超大规模云客户拥有自研芯片
AMD 的竞争对手不只有 NVIDIA。
Google 拥有 TPU。
Amazon 拥有 Trainium。
Microsoft 与 Meta 正开发内部加速器。
寻求 NVIDIA 替代方案的客户,可能选择自研定制芯片,而非 AMD。
4. “足够好”可能不足以支持前沿模型训练
对于成本敏感的推理,第二平台可能有吸引力。
但对于大型前沿模型训练,可靠性、规模、通信表现及开发者生产力,可能比加速器价格更重要。
在最高价值的部署中,NVIDIA 仍难被取代。
5. 执行风险仍高
AMD 必须同时在以下环节执行到位:
- 芯片
- 软件
- 网络
- 机架级系统
- 云端可用性
- 企业支持
- 开发者关系。
任何一层的延误或质量问题,都可能削弱整个平台。
鲸岩集团10维度分析
1. 技术领导力——8.4/10
AMD 加速器硬件具备可信竞争力,尤其在内存容量及部分推理、训练工作负载方面。
但 NVIDIA 在完整系统层面仍领先。
评分提高条件:在生产工作负载中持续取得独立验证的胜利。
评分降低因素:延误、低利用率,或系统级性能差距扩大。
2. 软件生态——7.4/10
ROCm 快速改善,框架支持更广,版本发布更频繁。
CUDA 仍是行业标准。
评分提高条件:安装更容易、文档更完善、软件库功能更接近,并减少特定工作负载故障。
评分降低因素:持续不稳定,或不同版本表现不一致。
3. 执行能力——7.6/10
AMD 已表现出更强紧迫感及更连贯的产品路线。
挑战在于可靠交付完整软件与硬件栈。
评分提高条件:MI350及MI400系统成功投入生产部署。
评分降低因素:发布延迟、供应问题或软件退步。
4. 客户采用——8.2/10
云服务商及主要 AI 客户在经济上有强烈动机支持替代平台。
采用可能先从部分工作负载开始,而非完全替换平台。
评分提高条件:重复订单及多年产能承诺。
评分降低因素:试点未能转化为生产需求。
5. 竞争护城河——7.1/10
AMD 的开放软件路线及 CPU-GPU 产品组合具备战略价值。
其护城河仍明显弱于 NVIDIA 的生态优势。
评分提高条件:形成相互强化的开发者与客户生态。
评分降低因素:同质化,或定制芯片竞争增强。
6. 财务上行空间——8.6/10
AI 加速器提供显著的营收及利润率扩张潜力。
AMD 无需获得多数市场份额,AI便可对盈利产生重大影响。
评分提高条件:Instinct营收加速,数据中心利润率改善。
评分降低因素:积极降价却没有足够销量。
7. 行业定位——9.3/10
AMD 直接处于加速计算、数据中心CPU及AI基础设施之中。
同时拥有相当CPU及GPU业务敞口的公司很少。
评分提高条件:更强机架级整合及网络能力。
评分降低因素:AI基础设施支出放缓。
8. 估值风险——6.8/10
AMD 的估值可能领先于已实现的 AI 盈利。
在部署证据出现前,投资者可能已将未来市场份额计入股价。
评分提高条件:盈利增长追上预期。
评分降低因素:未达指引,或AI营收转化较弱。
9. 风险状况——6.6/10
主要风险是CUDA优势的持久性、定制加速器、执行复杂性、出口管制及激烈竞争。
AMD 上行空间可观,但投资逻辑需要多项条件同时实现。
10. 长期信念——8.5/10
AMD 已从投机性的GPU替代选项,演进为行业第二大AI平台的可信候选者。
它无需完全击败NVIDIA。
它需要足够可靠,让客户能够同时采用两个平台。
鲸岩集团综合评分:8.1/10
投资观点:AMD 代表一个上行空间高、但依赖执行的AI基础设施投资逻辑。最有力的观点并非AMD将取代NVIDIA,而是加速器市场将足够庞大,能支持一个持久的第二生态。
需要记住的一点
最强的护城河未必会被摧毁;有时只是变得不再那么不可或缺。
AMD 可能永远不会取代 CUDA。
但如果开发者、框架及AI工具让硬件转换更容易,AMD 即使未赢得整个市场,也可获得可观份额。
这已足以重塑AI基础设施的经济效益。
研究流程
原始研究与启发
- SemiAnalysis——Can AMD Break the CUDA Moat? AMD Advancing AI 2026
SemiAnalysis research - SemiAnalysis 的 AMD 基准测试及过往软件分析
SemiAnalysis research directory - AMD 财务文件、产品材料及 ROCm 文档
AMD — Q1 2026 financial results · AMD — MI350 Series product specifications · AMD — ROCm documentation
鲸岩集团的贡献
- 独立反向投资逻辑
- 投资链条分析
- 10维度评估
- 区分直接与间接受益者
- 思维模型综合
让投资简单易懂。非投资建议。
本内容反映原始发布日期时的观点。研究与评论仅供参考,不构成投资建议。
全部市场洞察