
AAOI:将光模块需求转化为经营表现
分析 Applied Optoelectronics、高速光模块需求,以及公司将需求转化为经营表现的能力。
中文译文,保留原始研究日期及观点。Read the English edition
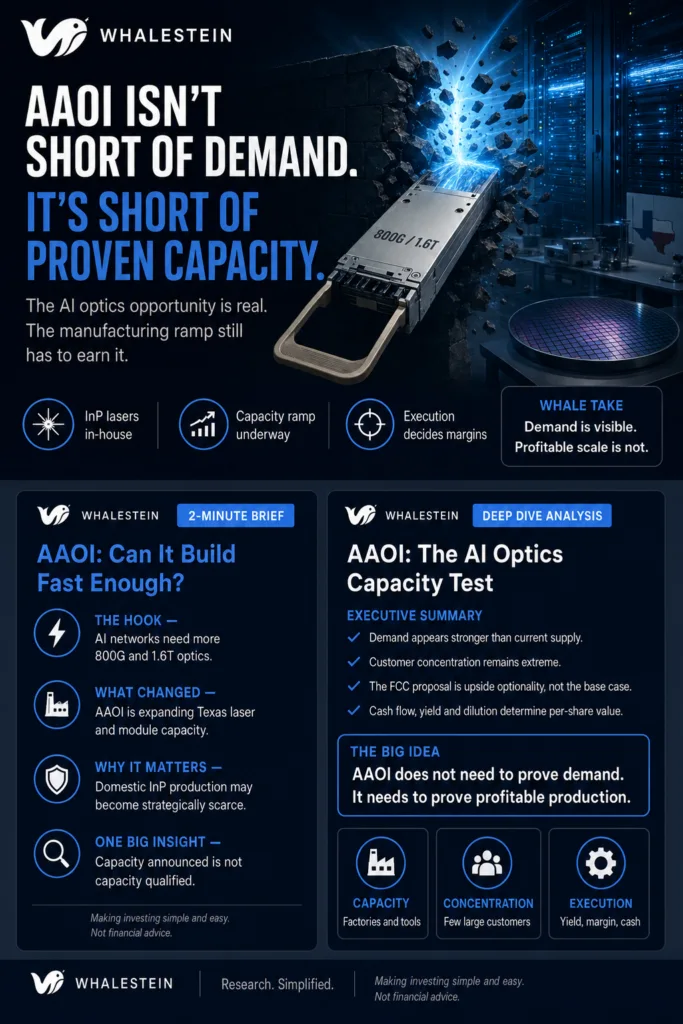
产能建设能否跟上需求?
Whalestein Group Research+ — 修订版
研究日期:2026年8月6日
状态:2026年第二季度财报发布前;财报及电话会议后需更新。
执行摘要
AAOI 的核心问题已不再是高速光收发器是否存在需求。AI 数据中心供应链已显示出需求。投资问题在于:AAOI 能否将需求转化为大规模、高良率的生产,同时不损害利润率、现金流及股东价值。
看多逻辑颇具吸引力:AAOI 在得克萨斯州自行生产许多磷化铟激光芯片,已获得 1.6T 收发器批量订单,并正对新洁净室及半导体产能进行可核实的投资。如果制造爬坡成功,在客户希望增加非中国产能之际,AAOI 可能成为具有战略意义的美国 800G 及 1.6T 光模块供应商。
风险同样清晰。AAOI 正尝试在2025年末的基础上,将收发器产能扩大约十倍。客户集中度极高,营运资金持续占用现金,初期爬坡的毛利率下降,发行股票仍是重要融资工具。有关 FCC 限制中国新款收发器的报道,可能提高 AAOI 的长期战略价值,但尚无最终规则。因此,应将其视为额外上行可能,而非估值基础。
鲸岩集团观点
AAOI 的扩产计划具备可信基础,但制造能力尚未得到充分验证。
市场已为未来相当程度的成功付费。下一阶段的投资逻辑必须以出货量、良率、毛利率、现金转化及实际超大规模云客户营收来验证,不能仅依赖公告。
核心逻辑说明
AI 集群需要在加速器、交换机及机架之间传输大量数据。光收发器将电信号转换为光,使数据能够快速、高效地传输。
随着网络从 400G 向 800G 及 1.6T 演进,更高速光模块的需求增加。但大规模生产并不容易。企业需要激光产能、光学元件、封装、测试设备、自动化、熟练工程师、客户认证及可接受的制造良率。
AAOI 的机遇可以概括为:
- AI 基础设施带来强劲的高速光模块需求。
- 供应受到限制,尤其是激光及先进光学制造。
- AAOI 自行生产许多 InP 激光芯片,并正在扩大美国产能。
- 如果美国限制收紧,客户可能更重视美国本土、非中国来源。
- 如果 AAOI 执行成功,营收及盈利可能快速扩大。
- 但“如果”二字承载了大部分投资风险。
1. 产能:建设真实,产出尚待验证
已核实事项
AAOI 正投入实际资本进行扩张。
2026年2月的一份 SEC 文件记录了约3,090万美元的设计施工合同,涉及 Sugar Land FAB2 项目约92,674平方英尺的 ISO 6级洁净室。
2026年6月的一份 SEC 文件记录了休斯敦 OMD 3/FAB4 项目约9,410万美元的合同,其中包括约195,591平方英尺的洁净室。项目目标于2027年1月基本完工。
得克萨斯州向 AAOI 授予2,085万美元半导体补助,支持资本投资超过2.79亿美元、预计创造500个职位的扩建。
AAOI 表示,其所有激光芯片均在 Sugar Land 工厂制造,并自行生产产品所用的大多数激光芯片及光学元件。
这些事实将实际扩建与演示材料中的承诺区分开来。
仍属于管理层指引的事项
管理层曾讨论从2026年前后每月约90,000–100,000个高速模块,提升至2026年底超过500,000–650,000个,并在2027年进一步增加的路径。具体数字会因所指的是个别厂区、产品组合还是全球产能而不同。
这些目标不能视为已实现产能。洁净室完工不等于合格产出。设备安装、工艺调校、良率稳定、员工培训及客户产品认证均需完成。
对原分析的重要修正
此前草稿采用每增加100,000个月产量约需1.2亿美元的估计,并线性外推得出总投资超过10亿美元的结论。我们不应将该结论作为事实发布。
制造成本不一定线性增长。厂房可共享基础设施,产品组合不同,利用率会变化,后续产能也可能受益于自动化或更大晶圆。在没有公司确认的总资本开支拆分前,线性外推会造成虚假的精确性。
鲸岩集团评估
扩张计划值得持续关注,但尚不足以完全据此作出投资判断。
最重要的证据已不再是厂房面积,而是:
- 每月合格产出
- 800G 及 1.6T 实际出货量
- 制造良率
- 准时交付
- 爬坡期间的毛利率
- 客户验收。
2. 垂直整合:真实优势,并非风险豁免
AAOI 最强的产业优势是内部 InP 激光制造能力。
磷化铟(InP)是一种用于制造高速数据传输激光器的半导体材料。在供应紧张的市场中,拥有部分激光供应能力,有助于控制成本、供货、产品设计及供应安全。
部分模块组装商更依赖外部激光供应商。因此,与必须从外部采购所有关键光学元件的企业相比,AAOI 的内部激光生产为扩产提供了更可信的路径。
然而,“垂直整合”不代表“完全不受影响”。AAOI 仍可能在以下环节遇到限制:
- InP 衬底及外延材料
- 驱动芯片及 DSP 元件
- 封装及对准设备
- 测试产能
- 固件及产品认证
- 劳动力及自动化
- 制造良率。
NVIDIA 对 Coherent 及 Lumentum 的投资体现了激光产能的战略价值,但不应将其描述为 NVIDIA 锁定了所有可用 EML,或令其他客户均需等到2027年后。这些安排增强了 NVIDIA 的供应获取能力,并不能证明全面排他性。
鲸岩集团评估
AAOI 的激光工厂提高了成功执行的可能性,但没有消除执行风险。
3. 客户集中度:最容易被低估的风险
客户数据会显著改变投资者理解 AAOI 的方式。
根据 AAOI 的2025年10-K:
| 指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 前十大客户占营收比例 | 92.7% | 95.0% | 96.6% |
| Digicomm占营收比例 | 11.3% | 34.1% | 53.1% |
| Microsoft占营收比例 | 46.6% | 43.7% | 28.8% |
Digicomm 与 Microsoft 合计占2025年营收的81.9%。
这意味着 AAOI 近期的财务基础并非分散的 AI 超大规模云客户组合。2025年超过一半营收来自 CATV 分销商 Digicomm,而 Microsoft 是最大的数据中心客户。
2026年第一季度的营收组合有所改善,但整体集中度没有改善:
- 数据中心营收升至合并营收的53.9%
- 前十大客户仍占营收的98%
- Digicomm 贡献约44.1%的营收
- Digicomm 占应收账款约74.5%。
AAOI 表示,为使 Digicomm 保持充足库存,向其提供了较通常更长的付款期限。公司也指出,Digicomm 的历史回款情况良好。不过,这仍会同时带来客户集中及营运资金风险。
为何重要
即使 AI 投资逻辑成立,季度表现仍可能深受有线网络支出、出货时点及单一分销商财务行为影响。
未来超大规模云客户增长可能降低 Digicomm 占比。但若以两三家超大规模云客户取代 CATV 集中度,对市场叙事的改善可能大于对分散程度的改善。
Amazon:区分机会与已确认营收
AAOI 与 Amazon 的安排包含认股权证,其额外股份归属条件可与十年内 Amazon 累计采购最高40亿美元相关。这并非40亿美元的在手订单或保证订单。
正确理解应是:
Amazon 的框架对未来大量采购提供激励,但只有产品实际下单并出货,才会形成营收。
同样,AAOI 公布的 1.6T 批量订单是客户兴趣的重要证据,但客户并未具名,不应自动将公告转换为某一家超大规模云客户的营收预测。
4. 拟议 FCC 限制:战略顺风,而非当期盈利
路透社于2026年8月4日报道,美国政府正在起草限制中国新款数据中心收发器进口的措施。据报道,该安排将先限制新型号,再给予许多非中国供应商豁免。
这很重要,但尚不是最终规则。
路透社同时报道,该措施仍可能修改或搁置。在 FCC 公布正式文本前,投资者尚不清楚:
具体涵盖哪些产品;
限制将通过设备授权规则、进口规则还是其他机制实施;
如何定义“新型号”;
升级或产品修改如何处理;
哪些供应商获豁免;
何时生效;以及
是否有豁免或过渡期。
市场可能作出的假设
市场似乎正反映美国设计订单未来从中际旭创等中国供应商,向 AAOI、Coherent、Lumentum 及 Cisco/Acacia 等非中国供应商转移的预期。
这个方向有合理性,但受益时点及规模仍不确定。
为何立即全面禁止可能存在困难
中国厂商占全球收发器供应很大比例。西方供应商未必能立即替代这部分数量,尤其行业本已受到激光、测试设备、认证周期及制造良率的限制。
如果规则削减供应的速度快于替代产能扩张,可能推高光模块价格,或延迟美国部分数据中心建设。因此,超大规模云客户有很强动机争取过渡期、存量产品延续或豁免。
对原分析的重要修正
FCC 先例可供参考,但少数过往措施不能证明收发器政策将按同一时间表推进,或以完全相同方式扩大范围。光收发器的供应链重要性及监管机制可能不同。
合理预期是已部署设备不会被实际拆除,但目前不能将“已认证的全部800G产品将不受影响地延续至2027年”作为事实。该结论取决于最终定义及产品修改的处理方式。
鲸岩集团政策评估框架
将政策催化剂分为三个阶段:
- 新闻阶段——当前阶段:情绪及估值倍数扩张,尚无可靠营收影响。
- 规则阶段:正式范围、豁免、时间及存量产品安排明确。
- 订单阶段:客户向 AAOI 授予新设计订单及产能承诺。
只有第三阶段才能创造持久的盈利价值。
5. 限制会否损害超大规模云客户?
会。限制措施也可能影响超大规模云客户部署的成本及时间。
同一限制可能利好 AAOI,同时不利于美国整体 AI 建设。
如果中国模块退出未来平台的速度快于西方产能扩张,可能产生以下影响:
- 收发器价格上升
- 交付周期延长
- 客户预付款或产能预留协议
- 可信供应商议价能力增强
- 部分集群部署可能延迟。
因此,更可能的政策设计并非“中国供应一夜消失”。分阶段过渡、处理存量产品并豁免可信供应商,更能平衡国家安全与 AI 基础设施部署。
对 AAOI 而言,最优质的机会并非立即替代所有中国800G模块,而是获得更多美国1.6T认证、争取客户出资支持产能,并以具有战略重要性的本土供应商身份获取溢价。
6. 财务现实:增长正在消耗现金
2026年第一季度营收达1.511亿美元,其中数据中心营收8,140万美元。但爬坡对财务的要求很高:
- 毛利率由上年同期30.6%降至29.1%
- 经营现金流出约8,540万美元
- 资本开支约5,820万美元
- 应收账款增加,其中 Digicomm 占比较高。
简单以经营现金流减资本开支计算,该季度现金消耗约1.436亿美元。这可作为警示指标,但不应将重大扩张期的该数字视为正常化自由现金流。
AAOI 也使用股权融资。第一季度文件提及2026年2月设立的2.5亿美元市价发行(ATM)计划。投资者应直接核实后续文件中的新计划或额度增加,而非依赖汇总的“6亿美元ATM”说法。
为何摊薄重要
如果公司持续发行股票为营运资金及工厂融资,即使营收大幅上升,每股价值仍可能不及预期。
因此,分析单位不应只有公司营收或 EBITDA,还应包括未来每股摊薄后现金盈利。
7. 估值:采用情景,而非分析师目标价
原稿对分析师目标价及第三方“公允价值”筛选给予了过高权重。
目标价是假设的产物,不能独立验证投资逻辑。对于由亏损转向高速制造扩张的公司,黑箱估值评分尤其不足。
更适合以情景分析 AAOI:
悲观情景——产能或认证延迟
- 营收爬坡不及预期
- 新工厂利用率低于计划
- 毛利率持续受压
- 营运资金需求维持高位
- 股权摊薄持续
- 估值倍数大幅收缩。
基本情景——显著爬坡,但执行并不完美
- 800G出货量于2026年扩大
- 1.6T于2027年贡献更显著
- 数据中心营收使 CATV 业务组合更多元
- 利用率提高,毛利率逐步改善
- 政策温和支持新设计订单,而非立即带来替代需求。
乐观情景——成功扩产,加上战略稀缺性
- 产能大致按时到位
- 良率及产品可靠性符合超大规模云客户要求
- 多家客户承诺大量1.6T采购
- 美国政策提高本土供应价值
- 客户参与扩产融资或预留产能
- 经营杠杆带来可观现金盈利。
估值纪律
远期市销率可辅助情景比较,但必须结合未来毛利率、运营费用、资本开支及摊薄后股数。若一家企业能将营收转成现金,另一家却持续需要新增资本,即使营收相同,合理估值也会明显不同。
8. 什么能确认或推翻投资逻辑?
确认信号
- 800G及1.6T出货量持续增加。
- 管理层将产能目标转化为合格、可销售产出。
- 随着利用率提高,数据中心毛利率改善。
- 扩张期后经营现金消耗收窄。
- Digicomm营收及应收账款占比下降,同时CATV营收未崩塌。
- 通过实际出货,第二或第三家超大规模云客户形成重要营收贡献。
- 客户预付款或产能协议以有利条件支持扩张。
- 正式美国规则明确利好AAOI可服务的产品。
推翻逻辑的信号
- 工厂或设备进度反复延误
- 产品认证或固件问题导致出货延迟
- 数量增长未带来毛利率改善
- 应收账款增速快于营收,或回款质量恶化
- 重要客户减少订单
- 摊薄速度超过每股盈利增长
- 1.6T需求转向AAOI地位较弱的架构
- 股价已反映政策利好后,FCC提案被搁置。
鲸岩集团评分表
| 维度 | 评分 | 原因 |
|---|---|---|
| 结构性需求 | 9/10 | AI网络需要不断增加的光带宽。 |
| 战略定位 | 8/10 | 美国制造及内部InP激光具有价值。 |
| 产能可信度 | 7/10 | 建设及支出已核实;生产目标仍待验证。 |
| 客户质量 | 7/10 | Microsoft及超大规模云关系重要,但CATV仍有较大影响。 |
| 客户多元化 | 2/10 | 集中度极高,前十大客户指标继续恶化。 |
| 利润率可见度 | 5/10 | 规模有助改善,但初期爬坡压低效率。 |
| 资产负债表及现金流质量 | 4/10 | 拥有现金,但资本开支及营运资金消耗大量资金。 |
| 政策上行可能 | 7/10 | 潜在影响重大,但尚无FCC最终规则。 |
| 估值安全边际 | 3/10 | 预期较高,执行不及预期可能带来严重下行。 |
| 整体投资逻辑质量 | 7/10 | 机会强劲,同时执行及融资风险异常高。 |
结论
AAOI 可能成为 AI 时代最具战略重要性的美国光收发器供应商之一。需求环境、内部激光能力、超大规模云客户接触及实体扩建,为投资逻辑提供了基础。
但投资者应区分公布产能与合格产能,也应区分客户框架与已确认营收。
报道中的 FCC 限制强化了战略逻辑,却没有解决 AAOI 的核心挑战。公司仍须制造数十万个可靠模块、准时交付、改善利润率、回收现金及控制摊薄。
需要记住的一点
AAOI 无需证明 AI 需要更多光模块;它需要证明自己能以盈利方式大规模制造这些光模块。
这就是投资逻辑。
来源说明
修订版采用的原始及优质资料:
- AAOI 2025年10-K——客户集中度、营收组合及内部激光生产
2025 Form 10-K - AAOI 2026年第一季度10-Q——营收、利润率、现金流、资本开支、应收账款、Amazon认股权证及ATM
Q1 2026 Form 10-Q - AAOI FAB2设计施工文件——约3,090万美元
Filing directory - AAOI OMD 3/FAB4设计施工文件——约9,410万美元
Filing directory - 得克萨斯半导体创新基金补助公告
Company grant announcement - AAOI 1.6T批量订单公告
Company announcement directory - 路透社——有关限制中国新款数据中心收发器的拟议措施报道
让投资简单易懂。非投资建议。
本内容反映原始发布日期时的观点。研究与评论仅供参考,不构成投资建议。
全部市场洞察